出差费用抵扣指南 机票、住宿、餐饮等常见项目详解
出差费用中,增值税一般纳税人可以抵扣进项税额的项目主要与生产经营相关,且需取得合法扣税凭证。以下是常见可抵扣项目及注意事项:
- 交通费
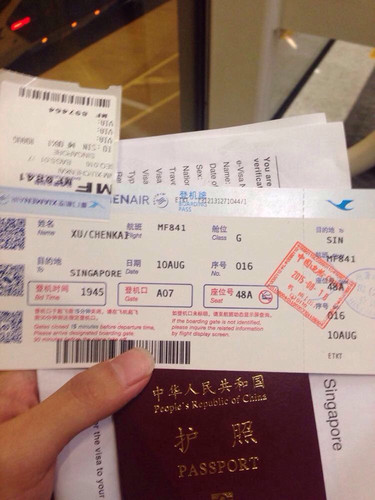
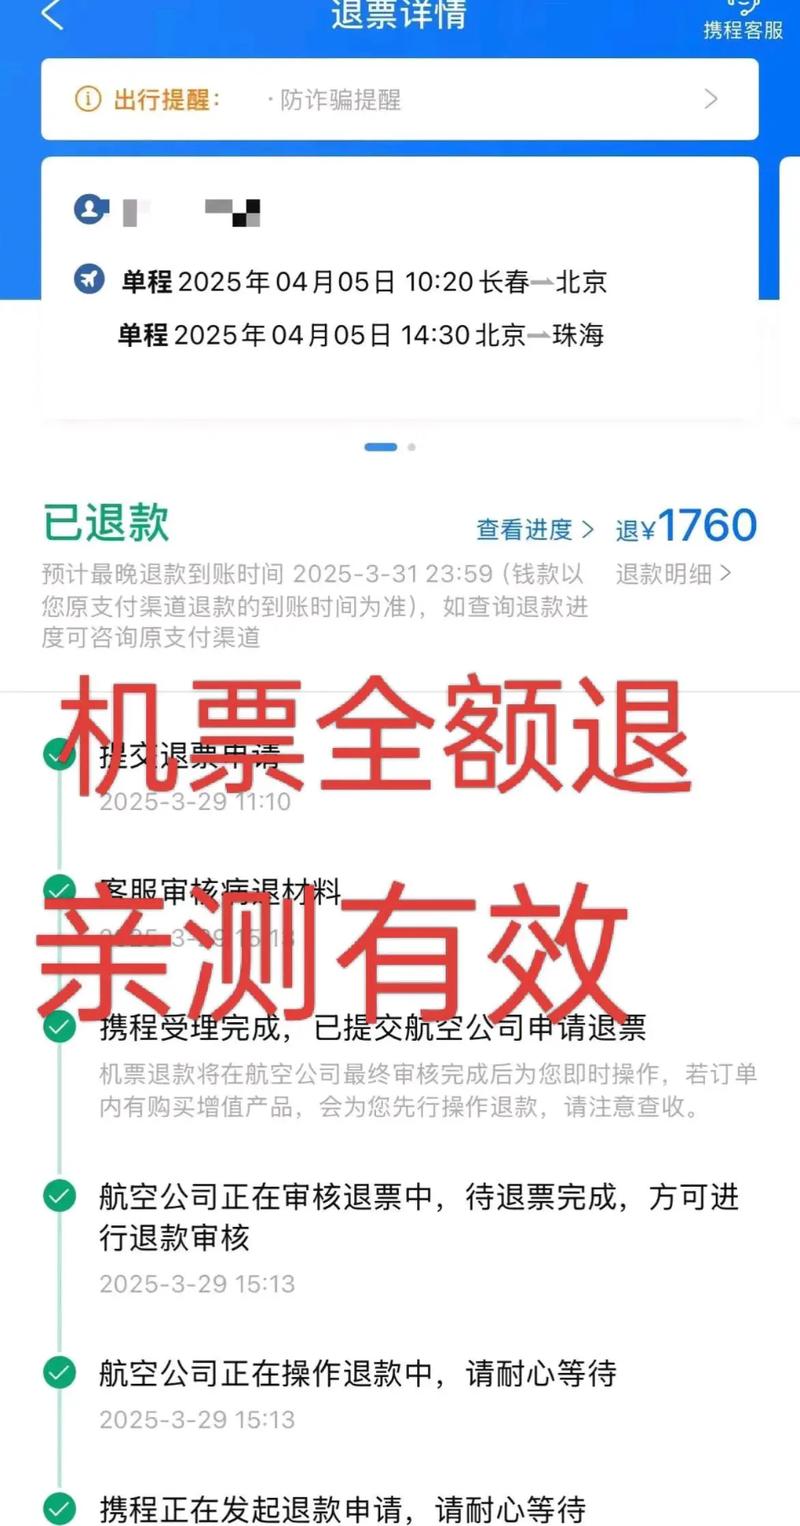
- 机票:国内旅客运输服务可抵扣。需取得航空运输电子客票行程单或增值税电子普通发票。抵扣税额计算公式:航空旅客运输进项税额 =(票价 + 燃油附加费)÷(1 + 9%)× 9%。注意:机场建设费、民航发展基金不得计算抵扣。
- 火车票、高铁票:可抵扣,按票面金额÷(1+9%)×9%计算。
- 公路、水路等客票:可抵扣,按票面金额÷(1+3%)×3%计算。
- 滴滴、出租车电子普票:可抵扣,按票面税额抵扣(通常为3%或9%)。
- 住宿费
- 取得增值税专用发票:可全额抵扣进项税额(一般纳税人,税率6%或9%)。
- 取得增值税电子普通发票:不可抵扣(除非是免税或小规模纳税人代开专票)。
- 注意:旅游、集体福利等个人消费性质的住宿费不得抵扣。
- 餐饮费
- 通常不可抵扣。根据财税〔2016〕36号,购进的餐饮服务进项税额不得从销项税额中抵扣。
- 例外:若餐饮费包含在会议费、培训费中,且能分别核算并取得专票,可能视情况抵扣(需与税务机关确认)。
- 市内交通费
- 如网约车、出租车电子普票:可按票面税额抵扣。
- 公交车票、地铁票:通常无税额,不可抵扣。
- 私车公用:需签订租赁协议并取得代开发票,油费、过路费等可按规定抵扣。
- 过路费、过桥费
- 纸质发票:不可抵扣(原地税发票已停用)。
- 电子发票(征税发票):可抵扣,按票面税额抵扣(通常3%)。
- 会议费、培训费
- 取得专票:可抵扣(不含餐饮、娱乐等不得抵扣部分)。
- 若包含餐饮,需分开核算,餐饮部分不得抵扣。
- 其他可抵扣项目
- 办公用品、劳保用品、低值易耗品等:取得专票可抵扣。
- 快递费、邮寄费:取得专票可抵扣(6%)。
不可抵扣的项目:
- 餐饮服务、居民日常服务、娱乐服务。
- 用于简易计税、免税项目、集体福利或个人消费的支出。
- 因公出差但属于个人消费的支出(如旅游景点门票)。
注意事项:
- 必须取得合法扣税凭证(增值税专用发票、电子行程单、电子普票等)。
- 抵扣需在发票开具之日起360日内认证或勾选确认。
- 差旅费报销需附合规凭证,且能证明与生产经营相关。
- 具体操作请咨询当地税务机关或专业税务顾问,以最新政策为准。
如若转载,请注明出处:http://www.sfpw168.com/product/51.html
更新时间:2026-10-13 00:08:28